Domain psba.de kaufen?
Wir ziehen mit dem Projekt
psba.de um.
Sind Sie am Kauf der Domain
psba.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psba.de kaufen?
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Ähnliche Suchbegriffe für - Brawa
Top-Angebote
Produkte zum Begriff - Brawa:
-
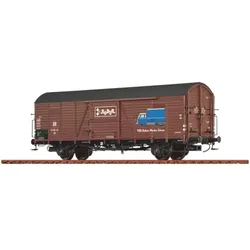
BRAWA 50481 H0 Gedeckter Güterwagen Glthr Wartburg, DR, Ep. IIIBetriebsnummer: 13-80-55 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Wartburg ist ein eingetragenes Warenzeichen49,90 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
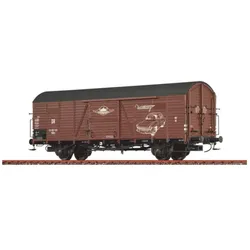
BRAWA 50486 H0 Gedeckter Güterwagen Glt23 Büssing, DB, Ep. IIIBetriebsnummer: 195 663 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Büssing ist ein eingetragenes Warenzeichen52,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BRAWA 49358 H0 Flachwagen Xr35 mit Ladegut "Schotter", DB, Ep. IIIBetriebsnummer: 460 854 Durchbrochene Wagenkastenstützen Extra angesetzte Bremsanlage Metallachshalter Extra angesetzte Achslagerdeckel Extra angesetzte Tritte Länge über Puffer: 104,6 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2187 Arbeitswagen waren für die Bahn von jeher unabdingbar. So wurden sie z. B. auf jeder noch so kleinen Baustelle für den Transport von Baumaterialen wie Schotter oder Werkzeug eingesetzt. Da sich mit diesen sogenannten X-Wagen jedoch kein Geld durch den Transport von Waren für Dritte erzielen ließ, war man von Anfang an darauf bedacht, günstige Lösungen für die Beschaffung von Arbeitswagen zufinden. Als Lösung bot es sich an, hierzu Wagen älterer Bauarten durch Umbau zu Arbeitswagen herzurichten und den neuen Anforderungen anzupassen. Durch den stetig wechselnden Bedarf und Ausmusterungen verschlissener Wagen, schwankten die Anzahl der X-Wagen zwischen etwa 48.500 (1920), 25.000 (1930); 41.500 (1943) und 15.000 (1953) immer wieder stark. Die von BRAWA gewählte Bauart Xr 35 basiert auf Wagen der Bauart Gms 30, die zu Beginn der 50er-Jahre, oder auch schon vorher durch Kriegsbeschädigungen, ihre Wagenkästen verloren. Die verbliebenen Fahrwerke wurde mit neuen, festen Bordwänden ausgestattet und die Wagen dadurch ihren geänderten Aufgabengebieten angepasst.58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **

Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
Was ist das Thema der Projektarbeit im Bereich Finanzen und Controlling?
Das Thema der Projektarbeit im Bereich Finanzen und Controlling kann sehr vielfältig sein. Es könnte sich beispielsweise um die Analyse und Optimierung der Kostenstruktur eines Unternehmens, die Implementierung eines neuen Controllingsystems oder die Erstellung einer Finanzplanung für ein bestimmtes Projekt handeln. Letztendlich hängt das konkrete Thema von den Zielen und Bedürfnissen des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff - Brawa:
-
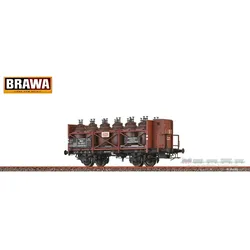
BRAWA 49326 H0 Säuretopfwagen Z [P] "BASF", DRG, Ep. IIBetriebsnummer: Mainz 514 666 [P] Extra angesetzte Schilder Drehgestell mit Dreipunktlagerung Präzise Nachbildung der Bretterfugen Radsätze auch innen profiliert Mehrteilige Bremsanlage Bremsbacken in Radebene Extra angesetztes Achsbremsgestänge Metallachshalter Länge über Puffer: 106,9 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2187 Für den Transport von aggressiven Flüssigkeiten, wie Säuren waren Kesselwagenlange Zeit ungeeignet. Zwar gab es bereits in den zwanziger Jahren des vorigen Jahrhunderts Kessel mit einer Gummiauskleidung, trotzdem wurden in der Regelzum Transport solcher Güter Topfwagen benutzt. Dabei verwendeten die Waggonbaufirmenmeistens das Untergestell der Verbandsbauart mit 4,00m oder 4,50m Achsstand und ordneten darauf zehn oder zwölf Steinguttöpfe mit je 1000 1200 Fassungsvolumen an. Die Töpfe werden von Holz- und Gummibeilagen gehalten,die Kastenstützen sind durch Diagonalstreben versteift. Der zum besseren abfließen von übergelaufenem Ladegut geneigte Boden ist teilweise durch eine Bitumenmassevergossen oder mit Bleiblech geschützt. Zwischen den Töpfen befindet sich ein hölzerner Laufsteg. Die Töpfe werden durch Gummi- oder Holzstopfen verschlossen.Eine hohe Stirnwand schützt das Personal auf der Bremserbühne, diebei Vorsichtswagen obligatorisch ist. Viele kleine oder größere chemische Unternehmenhatten solche Wagen bei der jeweiligen Bahndirektion als Privat-Wageneingestellt. In der BRD stiftete die Degussa 1985 ihren letzten Topfwagen dem Eisenbahnmuseum Bochum-Dahlhausen. Bei der DR konnten Topfwagen noch 1990 im Einsatz beobachtet werden, mehrere Vereine haben erhaltene Wagen imBestand, so unter anderem in Aschersleben, Magdeburg und Staßfurt.62,50 €*Versand: 4,80 €Sichere Weiterleitung zum Anbieter
-
BRAWA 50480 H0 Gedeckter Güterwagen Glt Robur, DR, Ep. IIIBetriebsnummer: 13-80-34 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Robur ist ein eingetragenes Warenzeichen38,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 50481 H0 Gedeckter Güterwagen Glthr Wartburg, DR, Ep. IIIBetriebsnummer: 13-80-55 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Wartburg ist ein eingetragenes Warenzeichen49,90 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
Ähnliche Suchbegriffe für - Brawa
-
BRAWA 50486 H0 Gedeckter Güterwagen Glt23 Büssing, DB, Ep. IIIBetriebsnummer: 195 663 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Büssing ist ein eingetragenes Warenzeichen52,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BRAWA 49358 H0 Flachwagen Xr35 mit Ladegut "Schotter", DB, Ep. IIIBetriebsnummer: 460 854 Durchbrochene Wagenkastenstützen Extra angesetzte Bremsanlage Metallachshalter Extra angesetzte Achslagerdeckel Extra angesetzte Tritte Länge über Puffer: 104,6 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2187 Arbeitswagen waren für die Bahn von jeher unabdingbar. So wurden sie z. B. auf jeder noch so kleinen Baustelle für den Transport von Baumaterialen wie Schotter oder Werkzeug eingesetzt. Da sich mit diesen sogenannten X-Wagen jedoch kein Geld durch den Transport von Waren für Dritte erzielen ließ, war man von Anfang an darauf bedacht, günstige Lösungen für die Beschaffung von Arbeitswagen zufinden. Als Lösung bot es sich an, hierzu Wagen älterer Bauarten durch Umbau zu Arbeitswagen herzurichten und den neuen Anforderungen anzupassen. Durch den stetig wechselnden Bedarf und Ausmusterungen verschlissener Wagen, schwankten die Anzahl der X-Wagen zwischen etwa 48.500 (1920), 25.000 (1930); 41.500 (1943) und 15.000 (1953) immer wieder stark. Die von BRAWA gewählte Bauart Xr 35 basiert auf Wagen der Bauart Gms 30, die zu Beginn der 50er-Jahre, oder auch schon vorher durch Kriegsbeschädigungen, ihre Wagenkästen verloren. Die verbliebenen Fahrwerke wurde mit neuen, festen Bordwänden ausgestattet und die Wagen dadurch ihren geänderten Aufgabengebieten angepasst.58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
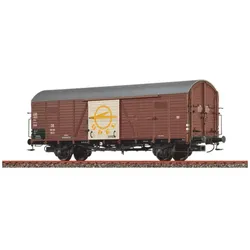
BRAWA 50478 H0 Gedeckter Güterwagen Glr 23 Opel, DB, Ep. IIIBetriebsnummer: 195 166 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Opel ist ein eingetragenes Warenzeichen52,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BRAWA 50479 H0 Gedeckter Güterwagen Gltr Barkas 1000, DR, Ep. IIIBetriebsnummer: 13-80-13 Länge über Puffer in mm 139,1 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2188 Modelldetails ; Achshalter aus geprägtem Blech ; Extra angesetzte Federpakete ; Filigrane Nachbildung der Radlager ; Extra angesetzte Bremsumsteller ; Kurzkupplungskinematik nach NEM-Norm ; Vorbildgerechter Nachbau des Unterbodens ; Räder auch innen profiliert Barkas 1000 ist ein eingetragenes Warenzeichen49,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
-
Was ist das Thema der Projektarbeit im Bereich Finanzen und Controlling?
Das Thema der Projektarbeit im Bereich Finanzen und Controlling kann sehr vielfältig sein. Es könnte sich beispielsweise um die Analyse und Optimierung der Kostenstruktur eines Unternehmens, die Implementierung eines neuen Controllingsystems oder die Erstellung einer Finanzplanung für ein bestimmtes Projekt handeln. Letztendlich hängt das konkrete Thema von den Zielen und Bedürfnissen des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.